Деньги
Куда делись мои деньги?
Редакция6 сентября 2026 г.5 мин чтения👁️ 18 просмотров
Почему одному 50 тысяч хватает на месяц, а другому не хватает 300 — и при чём здесь не только доход
Есть замечательная история про финансовый учёт.
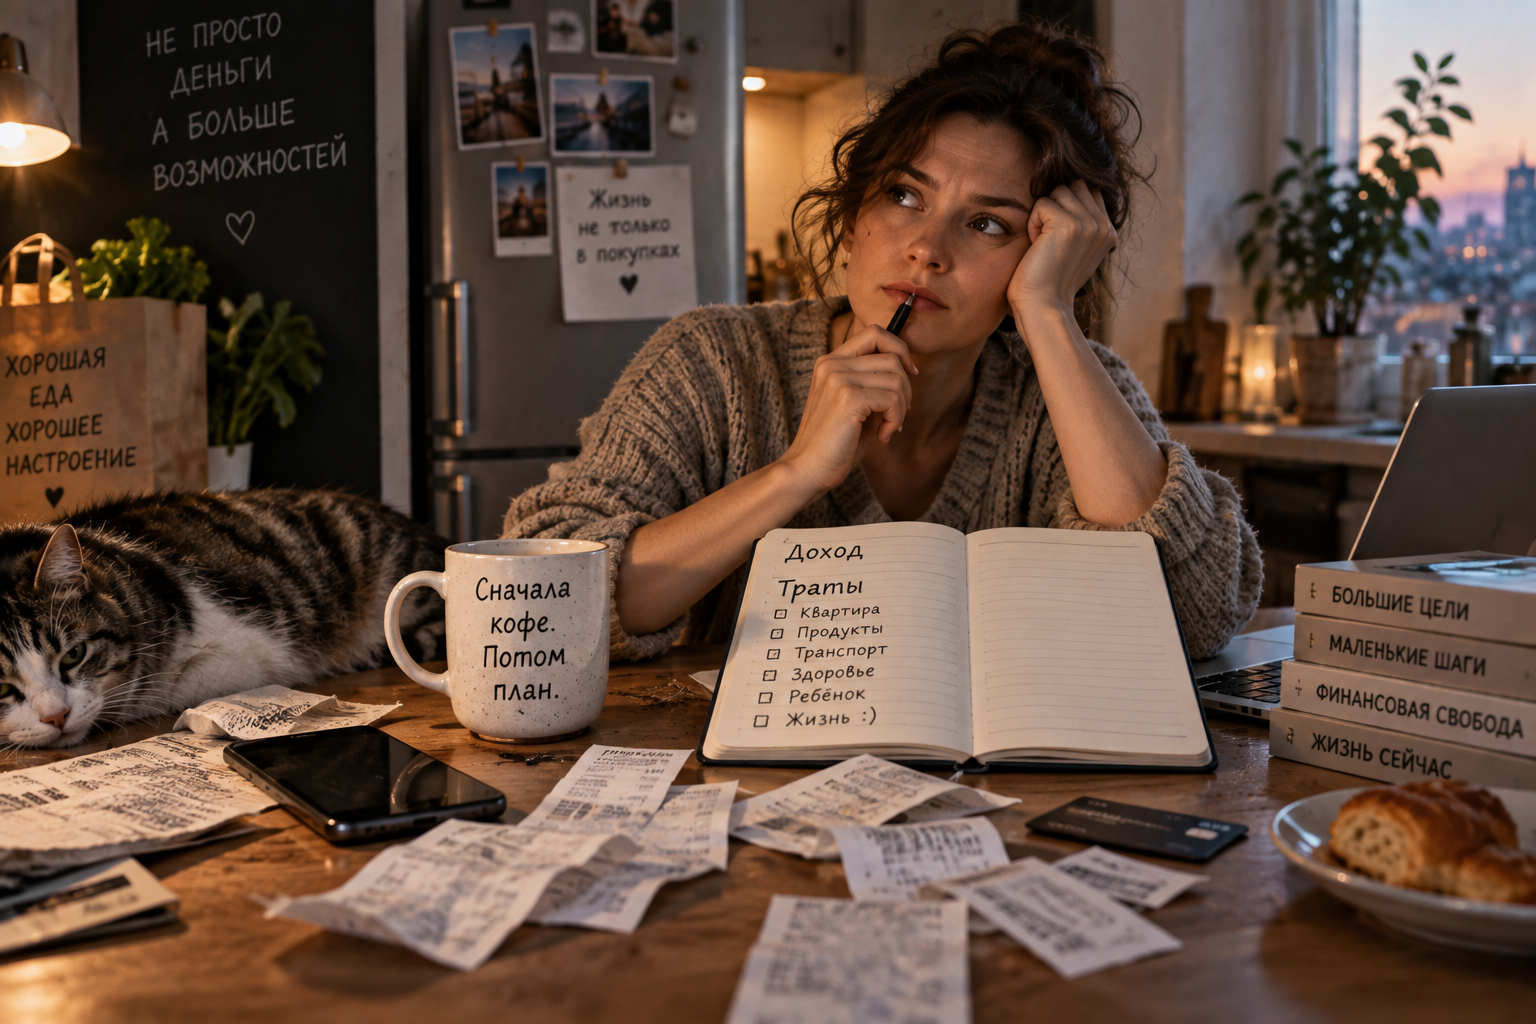
Девушка решила наконец разобраться со своими расходами. Купила блокнот. Села. Записала.
Доход:
Получила аванс — 30 000 рублей.
Траты:
Блокнот — 150 рублей.
Проездной — 3 000 рублей.
Обед — 400 рублей.
Кафе с подругами — 1 000 рублей.
Не помню куда — 25 450 рублей.
Всё честно.
Всё записано.
Особенно последние 25 450 рублей.
Если вы улыбнулись — хорошо. Если узнали себя — тоже.
Потому что эта строчка есть у очень многих.
Иногда там две тысячи.
Иногда десять.
А иногда человек получает деньги утром, а вечером уже открывает банковское приложение с выражением лица:
«Я же почти ничего не покупал».
И вот это «почти ничего» — довольно любопытная категория расходов.
Человек может много работать, быть вполне ответственным и при этом к двадцатому числу обнаружить, что денег осталось примерно столько же, сколько осталось терпения.
Обычно в этот момент кто-нибудь говорит:
«Надо больше зарабатывать».
Хороший совет.
Особенно полезный тому, кому сейчас нужны деньги на лекарства, на ребёнка, на жильё или просто на еду.
Иногда денег действительно мало.
15 тысяч — это мало.
Особенно когда у тебя есть обязательства.
Но бывает и другая история.
Один человек пытается растянуть 15 тысяч до конца месяца.
Другой получает 300 тысяч и к двадцатому числу начинает внимательно изучать, где принимают оплату частями.
И оба могут сказать:
«Мне не хватает денег».
Обычно ответ ищут в крупных расходах. Но деньги чаще уходят гораздо тише.
Большие траты мы замечаем.
Квартира.
Ремонт.
Машина.
Отпуск.
Кредит.
С ними всё понятно.
Деньги редко исчезают такими красивыми колоннами. Гораздо чаще они уходят маленькими группами.
500 рублей — «да ладно, мелочь».
900 — доставка.
1 200 — «давно хотел».
700 — подписки, о которых уже никто не помнит.
1 500 — «зайдём куда-нибудь по дороге».
Ещё тысяча — потому что день был тяжёлый.
Каждая покупка сама по себе выглядит вполне прилично.
А потом сумма собирается.
«Куда всё делось?»
Я бы не объявлял войну кофе, доставке и маркетплейсам. Это слишком простой вывод.
Если человек получает 15 тысяч, один латте его не разорит и не спасёт. Если получает 300 тысяч — тем более.
Причина часто начинается с того, как мы распределяем деньги ещё до покупки.
Когда деньги приходят, мы часто воспринимаем их как одну большую кучку, которую можно понемногу растаскивать.
Квартира здесь.
Продукты там.
Ребёнку что-то купим.
В кафе сходим.
А ещё ведь давно хотелось...
Свежие желания получают деньги первыми. Важное — что останется после них.
И тут бюджет начинает работать против нас.
Есть другой подход.
Полезно мысленно разделить зарплату ещё до того, как она начнёт расходиться.
Один рубль говорит:
«Я за жильё».
Другой:
«Я за продукты».
Третий:
«Я за транспорт».
Четвёртый:
«Я на здоровье».
Пятый:
«Я ребёнку».
Шестой:
«Я пока посижу. Я резерв».
А ещё несколько рублей:
«А мы вообще-то на жизнь. Давайте сегодня куда-нибудь сходим».
И вот последние тоже важны.
Потому что бюджет, в котором нельзя никуда сходить, ничего купить для себя и вообще радоваться жизни, быстро превращается в наказание.
Разумный порядок нужен не для того, чтобы перестать жить. А чтобы не обнаружить пятнадцатого числа, что вся оставшаяся жизнь до зарплаты стоит 47 рублей.
С доходом растёт ещё кое-что: привычный уровень расходов.
Он получает 70 тысяч и думает:
«Вот будет 150 — станет нормально».
Получает 150.
Через какое-то время появляются новая квартира, новая машина, более дорогие привычки, больше поездок, больше ресторанов.
И человек снова думает:
«Ну вот 250 — тогда точно».
Потом 300.
Потом 500.
И однажды миллион уже не выглядит каким-то невероятным богатством. Просто очередной цифрой.
Доход растёт — и вместе с ним незаметно растёт стоимость привычной жизни. Со временем это начинает казаться нормой.
И тут возникает очень простой вопрос:
«А сколько мне вообще достаточно?»
Не для соседа.
Не для блогера.
Не для человека из рекламы.
Мне.
Слово «достаточно» полезно хотя бы тем, что у него есть предел.
У него есть конец.
А у слова «больше» предела нет.
Можно хотеть ещё квартиру.
Ещё машину.
Ещё отпуск.
Ещё доход.
Ещё возможностей.
И совершенно не заметить, что деньги, которые должны были сделать жизнь свободнее, постепенно стали её расписанием.
Работать больше.
Чтобы зарабатывать больше.
Чтобы покупать больше.
Чтобы работать ещё больше.
Можно много зарабатывать и обнаружить, что времени, ради которого всё это затевалось, уже не осталось.
А бывают ситуации, когда деньги нужны совсем не для удовольствия.
Болезнь.
Лекарства.
Потеря работы.
Сломалась машина.
Нужно помочь родителям.
Ребёнку срочно понадобилось что-то дорогое.
И вот тогда несколько десятков тысяч, лежащих на счёте, перестают быть просто накоплениями.
Они становятся возможностью не паниковать сегодня ночью.
Возможностью не занимать.
Не продавать что-то в спешке.
Не соглашаться на первую попавшуюся работу.
Не говорить:
«Извините, у меня сейчас совсем никак».
Иногда деньги покупают не вещь.
«Они покупают время на принятие решения».
Вот это уже другой вид богатства.
Поэтому сами деньги — только инструмент.
Сами по себе деньги мало что объясняют.
Гораздо важнее, во что они превращаются.
В безопасность.
В лечение.
В жильё.
В образование.
В поездку.
В свободный вечер.
В возможность помочь близкому человеку.
В подарок ребёнку.
В возможность уйти с работы, которую больше невозможно терпеть.
В возможность однажды просто сказать:
«Нет».
Но любой инструмент можно потерять.
Можно сломать.
Использовать не туда.
Отдать не тому человеку.
Инвестировать не в то.
Потерять вместе с бизнесом.
Поэтому большая сумма на счёте ещё не означает финансовую устойчивость.
Она начинается раньше — с понимания, куда направляется то, что у тебя уже есть.
Устойчивость начинается с этого.
И здесь мы снова возвращаемся к тем самым 30 тысячам.
Представьте, что завтра вам снова дают ту же сумму.
Та же зарплата.
Та же квартира.
Та же семья.
Те же обстоятельства.
Только теперь вы заранее знаете, куда должны уйти деньги.
Сколько на обязательное.
Сколько на ребёнка.
Сколько на здоровье.
Сколько на резерв.
Сколько на обычную жизнь.
Сколько можно спокойно потратить на удовольствие.
Не идеально и не навсегда. Просто попробуйте прожить так один месяц.
После такого эксперимента интересно смотреть не только на остаток, но и на собственное ощущение.
Деньги могли остаться теми же.
А ощущение — измениться.
Потому что деньги перестали исчезать бесследно: у каждой суммы появилась задача.
И вот тут блокнот из той истории действительно становится полезным.
Потому что учёт может показать:
«Куда ушли деньги».
Но интереснее другой вопрос:
«Куда я хотел, чтобы они ушли?»
И тогда разговор выходит за пределы расходов — к семье, привычкам, времени и тому, что для нас действительно важно.
О семье.
О привычках.
О времени.
О том, что для нас действительно важно.
У людей с разными доходами могут быть совершенно разные цели: прожить месяц, купить лекарство, помочь ребёнку, накопить на квартиру, уйти от зависимости от одного работодателя или просто перестать бояться двадцатого числа.
Все эти люди могут получать совершенно разные суммы.
Но принцип один:
деньги должны делать для человека какую-то работу.
И тогда контроль бюджета перестаёт быть самоцелью.
Он становится способом освободить пространство для жизни.
Деньги не являются смыслом жизни.
Но отношения с ними напрямую влияют на свободу.
Когда деньги управляемы, у человека появляется больше выбора. Иногда — совсем немного. Иногда — очень много.
Их ценность не только в покупках. Она в том, что они позволяют делать дальше.
Время. Покой. Возможность выбрать. Возможность помочь. Возможность сказать «нет».
И иногда — купить ребёнку то, о чём он давно мечтал.
Это тоже вполне достойная работа для денег.
А потом происходит знакомое: кажется, что денег достаточно, пока они есть.
Когда их стало меньше, это ощущение быстро исчезает.
Иногда незаметно. Иногда красиво.
А иногда в блокноте появляется особенно честная строка:
«Не помню куда — 25 450 рублей».
Можно расстроиться.
Можно купить новый блокнот.
А можно просто посмотреть на эту сумму и спросить себя:
«А куда я хочу, чтобы мои деньги пошли в следующий раз?»
Вот с этого вопроса и стоит начинать.
Потому что деньги должны работать на жизнь.
А не жизнь — на деньги.